Prejsť na obsah

Aktuality

Všetky aktuality

Našli ste byt, v ktorom vidíte svoj nový domov? Skôr ako podpíšete zmluvu, je dobré vedieť, akú vysokú hypotéku môžete získať, koľko vlastných zdrojov budete potrebovať a čo všetko bude banka pri žiadosti posudzovať. Dobrá príprava vám môže celý proces kúpy výrazne uľahčiť.

V článku sa dočítate:

Aké podmienky musíte splniť, aby ste dostali hypotéku na byt?

Pri otázke, ako získať hypotéku na byt, je dobré poznať svoje finančné možnosti ešte pred výberom konkrétnej nehnuteľnosti. Banka totiž posudzuje nielen byt, ktorý chcete kúpiť, ale aj vašu finančnú situáciu a schopnosť úver dlhodobo splácať.

Dôležitá je najmä vaša bonita. Banka zohľadňuje výšku a stabilitu príjmu, pravidelné výdavky, existujúce úvery a ďalšie záväzky, ako aj vašu úverovú históriu. Spôsob preukázania príjmu sa môže líšiť napríklad podľa toho, či ste zamestnanec alebo podnikateľ. Podrobnejšie sa tejto téme venuje článok Bonita klienta: ako ju banky posudzujú a čo spraviť, aby bola vyššia.

Pri posudzovaní schopnosti splácať úver sa uplatňujú aj pravidlá Národnej banky Slovenska a ukazovatele DTI a DSTI.

DTI vyjadruje pomer celkového dlhu k ročnému čistému príjmu. Pri jeho výpočte sa zohľadňujú aj existujúce úvery a časť nevyčerpaných limitov na kreditných kartách či povolených prečerpaniach. Maximálny limit závisí aj od veku žiadateľa a splatnosti úveru.

DSTI sleduje, akú časť príjmu môže domácnosť použiť na splácanie všetkých svojich úverov. Pri výpočte sa zohľadňuje aj životné minimum a možný nárast úrokovej sadzby.

PSS radí lišiak
PSS radí

Ešte pred obhliadkami si urobte realistický prehľad príjmov, výdavkov a existujúcich úverov. Lepšie uvidíte, akú mesačnú splátku si môžete dovoliť a v akej cenovej hladine hľadať byt.

Koľko vlastných zdrojov potrebujete a čo znamená LTV?

Pri financovaní bývania sa stretnete so skratkou LTV, teda Loan-to-Value. Vyjadruje pomer výšky úveru k hodnote nehnuteľnosti, ktorou je úver zabezpečený.

Podľa aktuálnych pravidiel môže byť výška úveru štandardne najviac 80 % hodnoty nehnuteľnosti. Pravidlá však umožňujú aj výnimky, pri ktorých môže úver dosiahnuť až do 90 % hodnoty nehnuteľnosti. Ich poskytnutie nie je automatické a závisí od možností banky aj posúdenia konkrétnej žiadosti.

V zmysle opatrenia NBS sa od 1. januára 2027 pravidlá LTV menia. Pre žiadateľov do 35 rokov, ktorí kupujú alebo stavajú svoje prvé bývanie a nevlastnia rezidenčnú nehnuteľnosť, bude platiť možnosť financovania až do 90 % hodnoty nehnuteľnosti. Pri kúpe tretej a ďalšej rezidenčnej nehnuteľnosti sa limit zníži na 70 %. Pre ostatných žiadateľov zostáva základný limit 80 %. Aj naďalej budú existovať výnimky, ktoré umožnia bankám poskytnúť časť úverov s vyšším LTV.

Pri výpočte LTV sa zohľadňuje najnižšia z kúpnej ceny, hodnoty určenej znalcom a interného ocenenia banky.

Predstavte si, že kupujete byt za 200 000 eur a banka na výpočet LTV použije rovnakú hodnotu. Pri 80 % LTV môže hypotéka predstavovať 160 000 eur. Zvyšných 40 000 eur potrebujete zabezpečiť z vlastných alebo iných zdrojov. Ak banka ocení byt na nižšiu sumu, potrebné vlastné zdroje môžu byť ešte vyššie.

Okrem kúpnej ceny myslite aj na ďalšie výdavky spojené s kúpou bytu, napríklad poplatky, zariadenie či prípadné úpravy nehnuteľnosti. Ak vám chýbajú vlastné zdroje, zvážiť môžete aj stavebné sporenie. Viac sa dočítate v článku Môže stavebné sporenie pomôcť pri získaní hypotéky.
Sťahovanie do nového bytu: žena nesie rastlinu medzi škatuľami a stoličkami

Čo na vybranom byte preverí banka?

Pri kúpe bytu na hypotéku banka posudzuje jeho hodnotu, právny stav aj to, či ho môže akceptovať ako zabezpečenie úveru.

Dôležité je ocenenie nehnuteľnosti. Ak banka stanoví nižšiu hodnotu, než je dohodnutá kúpna cena, výsledkom môže byť nižšia dostupná hypotéka a väčšiu časť ceny budete musieť pokryť z iných zdrojov.

Banka preveruje aj vlastnícke vzťahy a ťarchy na liste vlastníctva. Financovanie môže skomplikovať napríklad nevysporiadané vlastníctvo, vecné bremeno alebo nesúlad skutočného stavu bytu s údajmi v katastri. Pri hypotéke sa zároveň zriaďuje záložné právo k nehnuteľnosti.

S hypotékou súvisí aj poistenie nehnuteľnosti. Ak byt slúži ako zabezpečenie úveru, musí byť poistený. Konkrétne podmienky poistenia a jeho preukázania vám vysvetlí banka. Čo znamená vinkulácia poistenia v prospech banky, vysvetľujeme v samostatnom článku.

PSS radí lišiak
PSS radí

List vlastníctva si skontrolujte ešte pred podpisom rezervačnej alebo kúpnej zmluvy. Overte si, kto je vlastníkom bytu a či na ňom nie sú záložné práva, vecné bremená alebo ďalšie ťarchy.

Aké doklady potrebujete pri hypotéke na byt?

Presný zoznam dokladov k hypotéke závisí od vašej finančnej situácie, spôsobu preukazovania príjmu aj kupovanej nehnuteľnosti. Banka môže niektoré údaje overiť sama, pri iných bude potrebovať dokumenty od vás. Napríklad dokumenty o žiadateľovi, dokumentáciu k bytu a podobne.

Doklady týkajúce sa žiadateľa môžu zahŕňať najmä:

  • doklad totožnosti,
  • doklady potrebné na preukázanie alebo overenie príjmu – napríklad potvrdenie od zamestnávateľa alebo výpisy z účtu,
  • pri podnikateľoch podklady súvisiace s podnikaním a príjmom – napríklad daňové priznanie,
  • ďalšie dokumenty potrebné na posúdenie vašej schopnosti úver splácať.

Pri nehnuteľnosti môže banka požadovať napríklad list vlastníctva, podklady potrebné na ocenenie nehnuteľnosti, rezervačnú alebo kúpnu zmluvu, prípadne návrh zmluvy a ďalšie dokumenty súvisiace s bytom. V ďalšej fáze budete riešiť aj poistenie nehnuteľnosti a dokumenty potrebné na zriadenie záložného práva.

PSS radí lišiak
PSS radí

Presný zoznam dokumentov si nechajte potvrdiť vopred. Znížite riziko, že sa vybavovanie hypotéky predĺži pre chýbajúci doklad.

Ako prebieha vybavenie hypotéky na byt krok za krokom?

Ak už máte vybranú nehnuteľnosť, prichádza samotné vybavenie financovania. Jednotlivé kroky sa môžu podľa banky a konkrétnej situácie čiastočne prelínať. Typický proces vyzerá takto:

  1. Orientačne si vypočítate možnosti financovania. Hypotekárna kalkulačka vám ukáže, ako výšku splátky ovplyvňuje suma hypotéky, doba splácania či fixácia úrokovej sadzby. Výsledok je informatívny. Napríklad hypotekárna kalkulačka PSS umožňuje výpočet pri fixácii na 3, 5 alebo 10 rokov.
  2. Podáte žiadosť a doložíte potrebné dokumenty.
  3. Banka posúdi vašu bonitu, príjem, existujúce záväzky a schopnosť splácať úver.
  4. Posúdi sa nehnuteľnosť, jej hodnota a vhodnosť ako zabezpečenie úveru. Ocenenie môže prebiehať aj súbežne s posudzovaním vašej žiadosti.
  5. Nasleduje schválenie úveru a podpis úverovej a ďalšej potrebnej dokumentácie. Súčasťou sú aj podmienky, ktoré musíte splniť pred čerpaním úveru.
  6. Zriadi sa záložné právo k nehnuteľnosti a zabezpečí sa jej poistenie.
  7. Po splnení podmienok banka uvoľní peniaze, teda umožní čerpanie hypotéky.

Samotná kúpa potom zahŕňa aj kroky medzi vami a predávajúcim, napríklad podpis kúpnej zmluvy, podanie návrhu na vklad vlastníckeho práva do katastra a odovzdanie bytu. Podrobnejšie sú vysvetlené v článku Kúpa nehnuteľnosti: Postup krok za krokom a čo si overiť pred podpisom.

PSS radí lišiak
PSS radí

Už pri podpise úverovej zmluvy si dôkladne prečítajte podmienky čerpania. Budete vedieť, čo presne treba zabezpečiť, aby banka mohla peniaze uvoľniť v dohodnutom termíne.

Ako dlho trvá schválenie hypotéky a celá kúpa bytu?

To, ako dlho trvá schválenie hypotéky, závisí od konkrétnej žiadosti a kompletnosti podkladov. Schválením sa však proces nekončí. Nasleduje podpis dokumentácie, splnenie podmienok čerpania, zabezpečenie úveru a kroky súvisiace s prevodom nehnuteľnosti.

Čas potrebuje aj kataster nehnuteľností, ktorý rozhoduje o návrhu na vklad vlastníckeho a záložného práva. Pri štandardnom konaní je zákonná lehota na rozhodnutie 30 dní. V niektorých prípadoch môže byť kratšia, napríklad pri urýchlenom konaní.

PSS radí lišiak
PSS radí

Termín zaplatenia kúpnej ceny v zmluve nenastavujte príliš tesne. Nechajte si rezervu na vybavenie hypotéky, splnenie podmienok čerpania aj potrebné úkony na katastri.

Prečo vám banka nemusí schváliť hypotéku na vybraný byt?

Ani dobrý príjem automaticky neznamená schválenie hypotéky. Banka posudzuje vašu schopnosť splácať úver aj nehnuteľnosť, ktorou bude úver zabezpečený.

Na strane žiadateľa môže byť problémom vysoké zadlženie, existujúce splátky alebo negatívna úverová história.

Na strane nehnuteľnosti môže financovanie skomplikovať najmä:

  • nevysporiadané vlastníctvo,
  • ťarchy alebo vecné bremená,
  • nesúlad skutočného stavu s údajmi v katastri,
  • nevyhovujúci technický stav,
  • nižšia hodnota nehnuteľnosti, než ste predpokladali.

Nižšie ocenenie pritom nemusí viesť k zamietnutiu hypotéky, môže však znížiť sumu, ktorú vám banka vzhľadom na LTV poskytne. Rozdiel medzi výškou hypotéky a kúpnou cenou potom budete musieť pokryť z iných zdrojov. Ak vám banka hypotéku už zamietla, pozrite si čo robiť po zamietnutí hypotéky.

PSS radí lišiak
PSS radí

Možnosti financovania aj právny stav bytu si overte ešte pred podpisom zmluvy. Nechajte si aj rezervu pre prípad, že banka byt ocení nižšie.

Ako zvýšiť šancu, že hypotéku na byt dostanete?

Nie všetky faktory ovplyvníte, na mnohé sa však môžete pripraviť. Pred podaním žiadosti si preto:

  • nastavte realistický rozpočet podľa splátky, ktorú bude vaša domácnosť dlhodobo zvládať,
  • pripravte vlastné finančné zdroje a rezervu na ďalšie výdavky a nečakané situácie,
  • preverte existujúce úvery, kreditné karty a povolené prečerpania,
  • dbajte na riadne splácanie svojich záväzkov,
  • pripravte potrebné dokumenty vopred,
  • nechajte dostatok času na schválenie hypotéky, ocenenie bytu, podpis zmlúv, čerpanie a kataster.
PSS radí lišiak
PSS radí

Skúste si niekoľko mesiacov odkladať sumu približne vo výške budúcej splátky. Prakticky si overíte, ako ju zvládne váš rozpočet, a zároveň si zvýšite úspory.

Hypotéka na byt od PSS

Ak plánujete kúpu bytu, jednou z možností je mojaHYPOTÉKA od PSS. Môžete ju získať až do výšky 300 000 eur a využiť aj na kúpu nehnuteľnosti.

Orientačnú mesačnú splátku si môžete vypočítať v hypotekárnej kalkulačke PSS. Meniť môžete výšku hypotéky, dobu splácania a fixáciu úrokovej sadzby na 3, 5 alebo 10 rokov. Výsledok je informatívny a konkrétne podmienky závisia od individuálneho posúdenia žiadosti.

Ak vám pri kúpe chýba časť finančných prostriedkov, jednou z možností môže byť môjÚVER k HYPOTÉKE. Ide o medziúver, ktorým môžete získať chýbajúce peniaze na bývanie bez potreby zabezpečenia nehnuteľnosťou. Aktuálne ho môžete získať do výšky 50 000 eur, a to do troch mesiacov od schválenia hypotéky.

Pri rozhodovaní sa preto nepozerajte iba na maximálnu výšku úveru. Rovnako dôležitá je mesačná splátka, vlastné finančné zdroje a priestor, ktorý vám po zaplatení všetkých výdavkov zostane na bežný život.

Dohodnite si stretnutie s naším expertom na financovanie bývania. Spoločne sa pozriete na možnosti financovania vášho nového bytu a nastavíte riešenie podľa vašej finančnej situácie a potrieb.
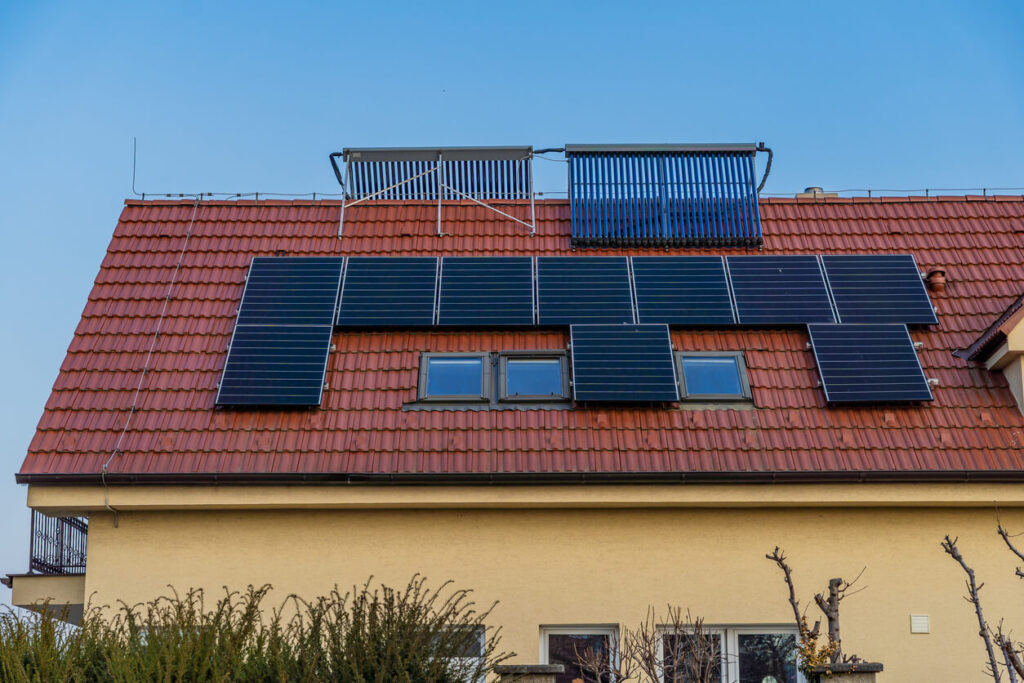
Rastúce náklady na energie vedú mnohé domácnosti k otázke, či sa oplatí vyrábať si časť energie sami. Jednou z možností je využívať energiu zo slnka – napríklad prostredníctvom fotovoltiky alebo solárnych kolektorov.

Tieto technológie sa často zamieňajú, hoci každá funguje trochu inak. Fotovoltika vyrába elektrinu, zatiaľ čo solárne kolektory využívajú slnečnú energiu najmä na ohrev vody.

V článku sa pozrieme na to, ako jednotlivé riešenia fungujú, pre koho môžu byť vhodné, čo ovplyvňuje ich návratnosť a aké možnosti financovania môžete využiť.

V článku sa dočítate:

Čo je fotovoltika a ako funguje?

Fotovoltika je technológia, ktorá premieňa slnečné žiarenie na elektrickú energiu. Tú môžete využiť na bežnú prevádzku domácnosti – napríklad na osvetlenie, spotrebiče, klimatizáciu či tepelné čerpadlo.

Základom fotovoltického systému sú fotovoltické panely a menič. Podľa konkrétneho riešenia môže byť jeho súčasťou aj batériové úložisko.

Ako fungujú fotovoltické panely?

Fotovoltické panely obsahujú články, ktoré pri dopade slnečného žiarenia vytvárajú elektrickú energiu. Menič ju následne upraví tak, aby ju bolo možné využívať v domácnosti.

Panely vyrábajú elektrinu aj počas oblačných dní, ich výkon je však vtedy nižší. Najviac elektriny vyrobia pri dostatku slnečného žiarenia. Preto pri návrhu systému zohráva úlohu napríklad orientácia a sklon strechy, jej zatienenie či veľkosť spotreby domácnosti.

Čo sú solárne kolektory a na čo slúžia?

Solárne kolektory využívajú energiu zo slnka iným spôsobom ako fotovoltika. Nevyrábajú elektrinu, ale teplo, ktoré sa môže využiť napríklad na ohrev teplej úžitkovej vody.

Slnečné žiarenie kolektor zachytáva a premieňa ho na tepelnú energiu. Tá sa následne využíva na ohrev vody v zásobníku.

Solárne kolektory preto môžu byť zaujímavým riešením pre domácnosti, ktoré chcú znížiť náklady spojené najmä s ohrevom vody.

Aký je rozdiel medzi fotovoltikou a solárnymi kolektormi?

Najjednoduchšie si rozdiel zapamätáte takto:

Fotovoltika vyrába elektrinu.

Solárne kolektory vyrábajú teplo na ohrev vody.

Ak teda chcete vyrábať elektrinu pre spotrebiče, osvetlenie či tepelné čerpadlo, riešením je fotovoltika.

Ak chcete využiť energiu zo slnka predovšetkým na ohrev teplej úžitkovej vody, vhodnou možnosťou môžu byť solárne kolektory.

Výber preto závisí najmä od toho, čo chcete energiou zo slnka pokryť a akú spotrebu má vaša domácnosť.

Kedy sa oplatí investovať do fotovoltiky?

Na otázku, či sa fotovoltika oplatí, neexistuje jedna odpoveď pre všetky domácnosti. Výsledný prínos ovplyvňuje viacero faktorov.

Pri rozhodovaní si všímajte najmä:

  • spotrebu elektriny – čím viac elektriny domácnosť spotrebuje, tým väčší potenciál na využitie vlastnej výroby môže mať;
  • čas, kedy elektrinu spotrebúvate – dôležité je, koľko elektriny dokážete využiť priamo počas jej výroby;
  • orientáciu a sklon strechy – vhodné podmienky môžu ovplyvniť množstvo vyrobenej elektriny;
  • zatienenie strechy – stromy, okolité budovy či iné prekážky môžu znižovať výrobu;
  • veľkosť systému – výkon fotovoltiky by mal zodpovedať potrebám domácnosti;
  • ďalšie technológie v domácnosti – napríklad tepelné čerpadlo alebo elektromobil môžu zvýšiť spotrebu elektriny.

Fotovoltika preto môže byť zaujímavá najmä pre domácnosti s vyššou spotrebou elektriny a vhodnými podmienkami na inštaláciu.

PSS radí lišiak
PSS radí

Pred rozhodnutím si nechajte vypracovať odborný návrh systému. Dobre zvolený výkon a technické riešenie sú dôležité nielen pre cenu investície, ale aj pre množstvo elektriny, ktoré dokážete v domácnosti reálne využiť.

Kedy môže byť užitočná fotovoltika s batériou?

Počas dňa môže fotovoltika vyrobiť viac elektriny, než domácnosť v danom momente spotrebuje. Jednou z možností, ako využiť časť týchto prebytkov neskôr, je batériové úložisko.

Elektrinu vyrobenú počas dňa tak môžete využiť napríklad večer, keď panely už elektrinu nevyrábajú. Batéria môže zvýšiť mieru využitia vlastnej vyrobenej elektriny a energetickú nezávislosť domácnosti. Zároveň však zvyšuje počiatočné náklady na celý systém.

Pri rozhodovaní preto treba zvážiť najmä veľkosť spotreby, priebeh spotreby počas dňa a cenu batérie. Nie pre každú domácnosť musí byť rovnaké riešenie najvhodnejšie.

Aké máte možnosti, ak bývate v byte?

Ak bývate v byte a nemáte možnosť inštalovať klasickú strešnú fotovoltiku, existujú aj menšie systémy určené na balkón alebo lodžiu.

Ich výkon je v porovnaní so strešnou fotovoltikou nižší, no za vhodných podmienok môžu pomôcť pokryť časť spotreby elektriny v domácnosti.

Aj pri balkónovej fotovoltike je však potrebné zohľadniť technické možnosti konkrétneho bytu, spôsob pripojenia a pravidlá, ktoré sa na takéto riešenia vzťahujú.

Koľko stojí fotovoltika a solárne kolektory?

Cena závisí od konkrétneho riešenia. Pri fotovoltike ju ovplyvňuje najmä výkon systému, typ a počet panelov, menič, montáž a prípadné batériové úložisko.

Pri solárnych kolektoroch závisí cena napríklad od počtu kolektorov, typu systému, objemu zásobníka a náročnosti montáže.

Preto sa pri porovnávaní neoplatí pozerať iba na cenu samotných panelov alebo kolektorov. Dôležitá je cena kompletného riešenia vrátane potrebných komponentov a montáže.

Pri rozhodovaní si zároveň skúste spočítať, akú úsporu môže technológia priniesť vzhľadom na vašu spotrebu a aký čas potrebujete na návratnosť investície.

Využite dostupné dotácie na obnoviteľné zdroje energie

Počiatočné náklady na energetickú modernizáciu môže pomôcť znížiť aj štátna podpora.

V rámci programu Zelená domácnostiam môžu domácnosti za splnenia stanovených podmienok získať príspevok na vybrané zariadenia využívajúce obnoviteľné zdroje energie. Podmienky podpory sa môžu meniť, preto si pred podaním žiadosti overte aktuálne informácie a podmienky programu.

Pri plánovaní investície si tak môžete porovnať nielen samotnú cenu technológie, ale aj možnú podporu a ďalšie možnosti financovania.

Ako môžete investíciu financovať?

Ak nechcete na fotovoltiku alebo solárne kolektory niekoľko rokov sporiť, jednou z možností je financovanie prostredníctvom úveru.

PSS ponúka financovanie energetickej modernizácie bývania, ktoré môžete využiť aj na technológie využívajúce obnoviteľné zdroje energie – napríklad fotovoltické panely, solárne kolektory, tepelné čerpadlá či ďalšie riešenia podľa podmienok konkrétneho úveru.

Za financovanie vybraných technológií môžete navyše získať ENERGO príspevok až 200 €. Pri fotovoltike sa môže týkať napríklad panelov, meniča, montážnej konštrukcie, rozvádzača či batériového úložiska. Pri solárnych kolektoroch môže zahŕňať kolektory, zásobník na teplú úžitkovú vodu a súvisiace technické zariadenia. Konkrétne podmienky príspevku a financovania si preto vždy overte pred realizáciou investície.

PSS radí lišiak
PSS radí

Ak plánujete investíciu do fotovoltiky alebo solárnych kolektorov, financovanie riešte ešte pred podpisom zmluvy s dodávateľom. Budete tak mať lepší prehľad o celkových nákladoch, výške mesačnej splátky aj o dostupnej podpore.

Oplatí sa investovať do energie zo slnka?

Fotovoltika aj solárne kolektory môžu domácnosti pomôcť znížiť náklady spojené s energiami. Každé riešenie však slúži na iný účel.

Fotovoltika vyrába elektrinu, ktorú môžete využiť na bežnú prevádzku domácnosti. Solárne kolektory využívajú slnečné žiarenie na výrobu tepla, najmä na ohrev vody.

Pri výbere preto neexistuje jedno riešenie vhodné pre každého. Dôležité je poznať svoju spotrebu, technické možnosti domu a očakávania od investície.

Ak nad energetickou modernizáciou bývania premýšľate, začnite tým, že si necháte posúdiť vhodné riešenie pre svoju domácnosť a porovnáte jeho náklady s očakávanými úsporami.

Zaujíma vás, ako môžete financovať fotovoltiku alebo ďalšie technológie využívajúce obnoviteľné zdroje energie? Dohodnite si stretnutie s obchodným zástupcom PSS a informujte sa o možnostiach financovania a ENERGO príspevku až 200 €.

Dobré sporenie je najmä o správnych návykoch, pravidelnosti a plánovaní. Pomáha vytvoriť si finančnú rezervu, pripraviť sa na väčšie výdavky a zvládnuť aj nečakané situácie bez stresu a dlhov.

V článku sa dozviete:

Prečo je dôležité vytvoriť si návyk na sporenie?

Pri otázke, ako sporiť, sa často zameriavame na čísla: Koľko si máme odkladať? Koľko by sme mali mať na účte? Sporenie sa však začína v hlave. Je do veľkej miery otázkou správnych návykov. Ak sa naučíte každý mesiac odkladať časť príjmu, postupne si vytvoríte zdravý návyk a zároveň získate aj väčší prehľad o svojich financiách.

Úspory vám môžu pomôcť zvládnuť nečakané výdavky bez toho, aby ste museli siahať po pôžičke. Môžu byť základom na väčšie plány – napríklad na rekonštrukciu bývania, dovolenku, nové auto alebo vytvorenie rezervy.

Nemusíte pritom začínať vysokou sumou. Dôležitejšie je vôbec začať a vydržať.

Ako funguje pravidlo „najprv zaplať sebe“?

Kľúčom k úspešnému sporeniu je poradie, v akom s peniazmi nakladáte. Ak čakáte do konca mesiaca, z výplaty vám väčšinou neostane nič.

Práve vtedy môže pomôcť pravidlo „najprv zaplať sebe“. Znamená to, že si odložíte určitú sumu hneď po výplate, ešte predtým ako ju miniete na ostatné výdavky. Najjednoduchšie je to urobiť prostredníctvom trvalého príkazu, ktorý peniaze automaticky odošle na sporenie. Výhodou je, že na odkladanie peňazí nemusíte každý mesiac myslieť. Postupne sa naučíte hospodáriť so sumou, ktorá vám po odložení úspor zostane a celý proces sa stane prirodzenou súčasťou vášho života.

Koľko si odkladať každý mesiac?

Jedna z najčastejších otázok znie: Koľko sporiť?

Univerzálna odpoveď neexistuje. Každá domácnosť má iný príjem, výdavky a životnú situáciu. Preto je dôležitejšie nájsť sumu, ktorá je dlhodobo udržateľná, než nastaviť si príliš vysoký cieľ, ktorý po pár mesiacoch vzdáte.

Ak ešte len začínate, skúste:

  • 20 € mesačne,
  • 30 € mesačne,
  • 50 € mesačne.

Aj zdanlivo malé sumy dokážu pri pravidelnom sporení za niekoľko rokov vytvoriť zaujímavú rezervu. Ešte dôležitejšie však je, že si vytvárate návyk sporenia.

Pri plánovaní si preto skúste odpovedať na tri otázky:

  • Koľko peňazí mesačne zarobím?
  • Koľko nevyhnutne potrebujem na svoje výdavky?
  • Akú sumu dokážem pravidelne odložiť bez toho, aby som musel/a každý mesiac výrazne obmedzovať svoj život?

Čo znamená pravidlo 50/30/20?

Jednou z najznámejších pomôcok finančného plánovania je pravidlo 50/30/20, od ktorého sa môžete odraziť.

Funguje veľmi jednoducho:

  • 50 % na nevyhnutné výdavky – patria sem napríklad bývanie, energie, potraviny, doprava, poistenie či splátky úverov.
  • 30 % na osobné potreby a radosti – sem môžete zaradiť reštaurácie, kultúru, oblečenie, koníčky, dovolenky alebo zábavu.
  • 20 % na finančné ciele a úspory – táto časť môže smerovať napríklad do finančnej rezervy, na konkrétny cieľ, investície alebo dlhodobé sporenie.

Nie každá domácnosť sa do tohto pomeru zmestí. Ak máte napríklad vyššie náklady na bývanie, môžete mať na úspory menej. Dôležité je prispôsobiť si pravidlo vlastnej situácii, nie snažiť sa za každú cenu dodržať presné percentá.

Ako jednoducho ušetriť v domácnosti?

Najväčšou chybou je čakať na ideálny moment. Úspešné šetrenie peňazí v domácnosti vzniká z malých každodenných rozhodnutí. Skúste si jeden mesiac zapisovať všetky výdavky. Možno zistíte, že pravidelne platíte za služby, ktoré takmer nepoužívate. Alebo že počas pracovného týždňa míňate viac na jedlo či kávu mimo domu, než ste si mysleli.

Skúste si vytvoriť jednoduché návyky:

  • plánujte nákupy a pripravte si nákupný zoznam, využívajte zľavy a akcie,
  • porovnávajte ceny tovarov a služieb,
  • pri väčších nákupoch si doprajte čas na rozmyslenie,
  • vytvorte si týždenný rozpočet,
  • pravidelne kontrolujte predplatné a členstvá.

Šetrenie peňazí v domácnosti môže byť jednoduchšie, než sa zdá. Často stačí niekoľko drobných zmien, ktoré si časom ani nevšimnete.

PSS radí lišiak
Tip pre vás

Oblečenie, knihy alebo športové vybavenie môžete niekedy kúpiť z druhej ruky. Nákupy elektroniky sa zase dajú naplánovať na akciové dni, ako napr. Black Friday.

Ako odľahčiť rodinný rozpočet?

Významnou položkou rozpočtu domácnosti sú energie. Aj tu však môžete začať malými zmenami. Šetrenie energií pritom nemusí znamenať, že budete sedieť doma v tme alebo pri sviečkach.

Skúste napríklad:

  • zhasínať svetlá v miestnostiach, ktoré nepoužívate,
  • používať úsporné LED osvetlenie,
  • nenechávať spotrebiče zbytočne v zásuvke alebo bežať na pozadí, napríklad televízor,
  • využívať úsporné sprchové hlavice a perlátory,
  • prať pri nižších teplotách,
  • znížiť teplotu vykurovania napríklad o 1 °C.

Jednotlivé opatrenia možno vyzerajú zanedbateľne, no keď ich dodržiavate dlhodobo, môžu pomôcť znížiť pravidelné výdavky domácnosti.

Kam odložiť úspory a podľa čoho si vybrať sporenie?

Ak už viete, koľko si chcete odkladať, prichádza ďalšia otázka: Kam peniaze odložiť?

Nie je ideálne držať väčšie sumy doma, ani nechať všetky úspory bez rozmyslu na bežnom účte. Pri výbere spôsobu sporenia preto myslite najmä na to, na čo peniaze odkladáte, ako dlho ich nebudete potrebovať a akú dostupnosť od nich očakávate.

Pri rozhodovaní si všímajte napríklad:

  • bezpečnosť a ochranu vkladov,
  • dostupnosť peňazí,
  • úrokovú sadzbu a ďalšie možnosti zhodnotenia,
  • poplatky,
  • podmienky produktu,
  • účel a časový horizont sporenia.

Stavebné sporenie ako možnosť na dlhodobejšie ciele

Ak si chcete postupne vytvárať úspory na bývanie, rekonštrukciu alebo inú dlhodobejšiu finančnú rezervu, jednou z možností je stavebné sporenie. Okrem úročenia vkladov môže pri splnení zákonných podmienok priniesť aj štátnu prémiu a v budúcnosti vám môže umožniť získanie stavebného úveru s garantovanou úrokovou sadzbou.

Pri výbere sporenia sa však oplatí zohľadniť nielen zhodnotenie vkladov, ale aj celkové podmienky, poplatky a to, či produkt zodpovedá vašim finančným cieľom.

PSS radí lišiak
PSS radí

Využite akciu mojeSPORENIE s balíkom výhod. Zmluvu uzatvoríte bez poplatku a v mesiacoch, v ktorých vložíte aspoň 50 €, máte vedenie účtu bez poplatku počas 6 rokov. Navyše môžete získať jednorazovú odmenu 50 €, ak sporíte aspoň 50 € v 12 rôznych mesiacoch v priebehu 14 mesiacov od uzatvorenia zmluvy.

Ako urobiť prvý krok k finančnej slobode?

Vedieť, ako sporiť peniaze, je dôležité. Ešte dôležitejšie však je začať.

Nemusíte hneď odkladať stovky eur mesačne. Nemusíte dokonale dodržiavať pravidlo 50/30/20 ani zo dňa na deň zmeniť všetky svoje nákupné návyky.

Začnite tým, čo je pre vás reálne.

Nastavte si trvalý príkaz na sumu, ktorú dokážete pravidelne odkladať. Prejdite si svoje výdavky a skúste nájsť miesta, kde môžete ušetriť. Pozrite sa na energie, predplatné a každodenné drobnosti. A predovšetkým si stanovte konkrétny cieľ, ku ktorému vaše úspory smerujú.

Pretože sporenie nie je o tom, že si dnes musíte všetko odoprieť. Je o tom, že si postupne vytvárate väčšiu finančnú istotu a viac možností do budúcnosti.

Chcete vedieť, koľko by ste si mohli pravidelným odkladaním nasporiť? Vyskúšajte online kalkulačku PSS sporenia alebo si dohodnite stretnutie s obchodným zástupcom PSS. Možno zistíte, že cesta k vašim finančným cieľom je kratšia, než ste si mysleli.

Keď riešite bývanie alebo rekonštrukciu, skôr či neskôr narazíte na dôležitú otázku: založiť nehnuteľnosť a získať výhodnejší úver, alebo si vybrať rýchlejšie riešenie bez založenia nehnuteľnosti.

Na prvý pohľad môže pôsobiť jednoduchšie zobrať si úver bez záložného práva. V praxi však rozhodujú najmä celkové náklady, výška splátky a vaše plány do budúcnosti.

V tomto článku vám zrozumiteľne vysvetlíme, aké sú rozdiely a kedy sa oplatí ktoré riešenie.

V článku sa dozviete:

Čo znamená úver so založením nehnuteľnosti?

Úver so založením nehnuteľnosti je taký, kde banka alebo stavebná sporiteľňa získava záložné právo k nehnuteľnosti. Jednoducho povedané – nehnuteľnosť slúži ako záruka. Vďaka tomu vám vie banka ponúknuť nižšiu úrokovú sadzbu, vyššiu sumu a väčšinou aj dlhšiu splatnosť.

Medzi najčastejšie patria:

Čo môžete založiť? – najčastejšie ide o:

  • byt
  • rodinný dom
  • rozostavanú stavbu rodinného domu
  • stavebný pozemok
  • v niektorých prípadoch aj rekreačnú nehnuteľnosť či nebytový priestor (podľa podmienok banky)

Na čo si dať pozor

Proces môže skomplikovať napríklad:

  • nevysporiadané vlastnícke vzťahy, ťarchy, vecné bremená,
  • nezlegalizované prístavby, nesúlad s katastrom,
  • zlý technický stav nehnuteľnosti,
  • chýbajúci prístup z verejnej komunikácie.

Ako prebieha vybavenie úveru so založením nehnuteľnosti

  1. podanie žiadosti a posúdenie bonity
  2. príprava dokumentov k nehnuteľnosti (list vlastníctva, poistná zmluva k nehnuteľnosti, projekt…),
  3. ohodnotenie nehnuteľnosti (bankou alebo znalcom),
  4. schválenie úveru a podpis úverovej zmluvy,
  5. zriadenie záložného práva (kataster),
  6. vinkulácia poistenia nehnuteľnosti v prospech banky,
  7. čerpanie (jednorazovo alebo postupne),
  8. kontrola účelu (pri účelových úveroch a úveroch zo stavebného sporenia napr. faktúry, bločky, kúpna zmluva, fotodokumentácia).

Výhody a nevýhody

Výhody úveru so založením nehnuteľnosti

  • nižšia úroková sadzba = nižší preplatok
  • vyššia dostupná suma
  • spravidla dlhšia splatnosť a nižšia splátka

Nevýhody

  • viac administratívy a času
  • dodatočné náklady (znalec, kataster, poistenie nehnuteľnosti)
  • nehnuteľnosť je viazaná záložným právom

Čo je úver bez založenia nehnuteľnosti?

Ide o úver, pri ktorom nezakladáte žiadnu nehnuteľnosť. Najčastejšie ide o spotrebiteľské úvery (bezúčelové alebo účelové) alebo úvery zo stavebného sporenia do výšky maximálne 60 000 €. Sú poskytované s nižšou maximálnou sumou a väčšinou s kratšou dobou splatnosti.

Výhody úveru bez založenia nehnuteľnosti

  • rýchlejšie vybavenie
  • menej administratívy
  • bez katastra, záložných zmlúv, znaleckého posudku

Nevýhody

  • vyššia úroková sadzba
  • kratšia splatnosť, čo môže znamenať vyššiu mesačnú splátku
  • nižšia maximálna výška úveru
PSS radí lišiak
PSS radí

U nás poskytujeme všetky úvery – so založením aj bez založenia nehnuteľnosti – s rovnakou dobou splácania až do 30 rokov. Úver bez založenia nehnuteľnosti môžete získať až do výšky 60 000 €.

Táto dlhá doba splatnosti aj pri úvere bez záložného práva vám umožňuje nastaviť si splácanie tak, aby čo najlepšie vyhovovalo vašim finančným možnostiam a zároveň získať potrebné financie bez nutnosti ručiť nehnuteľnosťou.

Viac o produkte môjÚVER

Ako prebieha vybavenie

  1. podanie žiadosti a posúdenie bonity,
  2. schválenie úveru a podpis úverovej zmluvy,
  3. čerpanie (jednorazovo alebo postupne),
  4. kontrola účelu (pri účelových úveroch a úveroch zo stavebného sporenia napr. faktúry, bločky, kúpna zmluva, fotodokumentácia).

5 kľúčových rozdielov, ktoré rozhodujú

Úroková sadzba a celkové náklady – Úver so založením nehnuteľnosti je lacnejší. Má spravidla nižšiu úrokovú sadzbu, čo je pri vyšších sumách a dlhom období rozhodujúce. Nezabezpečený úver môže vyzerať jednoduchšie, no pri dlhšom splácaní je rozdiel v preplatku výrazný.

Poplatky a vedľajšie náklady – zabezpečený úver znamená výdavky na ohodnotenie nehnuteľnosti, poplatky na katastri a poistenie nehnuteľnosti. Pri nezabezpečenom úvere tieto náklady nemáte, no zaplatíte viac na úrokoch.

Výška úveru a splatnosť – so zabezpečeným úverom získate viac peňazí a dlhší čas na splácanie. Úver bez zabezpečenia má obvykle nižšiu výšku a kratšiu splatnosť.

Rýchlosť vybavenia – úver so založením nehnuteľnosti znamená viac krokov a dlhší proces. Úver bez založenia vybavíte výrazne rýchlejšie.

Flexibilita – pri zabezpečenom úvere je nehnuteľnosť viazaná záložným právom. Pri nezabezpečenom úvere môžete s nehnuteľnosťou voľnejšie nakladať (predaj, darovanie).

Kedy sa oplatí založiť nehnuteľnosť?

Zvyčajne vtedy, keď:

  • potrebujete vyššiu sumu (napr. kúpa bývania, komplexná rekonštrukcia, výstavba),
  • chcete minimalizovať preplatenie (nižšia úroková sadzba),
  • potrebujete nižšiu mesačnú splátku.

Platí jednoduché pravidlo:
Čím vyšší úver a dlhšie splácanie, tým viac sa oplatí úver so založením nehnuteľnosti.

Kedy je lepší úver bez založenia nehnuteľnosti?

Je vhodnou voľbou, ak:

  • riešite menšiu rekonštrukciu (napr. rekonštrukcia kúpeľne, kuchyne, okná, výmena zdroja vykurovania),
  • potrebujete peniaze rýchlo,
  • nechcete alebo nemôžete založiť nehnuteľnosť (spoluvlastníctvo, rodinné vzťahy, právne komplikácie),
  • plánujete úver splatiť skôr – vyšší úrok vás bude bolieť menej.
PSS radí lišiak
PSS radí

Pri postupnej rekonštrukcii môže fungovať kombinácia – časť financovať úverom bez zabezpečenia (rýchlo) a zvyšok lacnejšie so zabezpečeným úverom.

Najčastejšie chyby pri rozhodovaní

Zameranie sa len na úrokovú sadzbu, nie na celkové náklady – Úroková sadzba je dôležitá, ale celkovú preplatenosť úveru lepšie vyjadruje RPMN (ročná percentuálna miera nákladov), v ktorej sú započítané aj poplatky, prípadne poistenie.

Podcenenie výšky mesačnej splátky pri úvere bez založenia nehnuteľnosti – Kratšia splatnosť úveru = vyššia mesačná splátka, ktorá môže spôsobiť nižšiu rezervu v rozpočte.

Nepripravené alebo nekompletné dokumenty k nehnuteľnosti – Pri úvere so záložným právom vie proces zabrzdiť aj „drobnosť“ – chýbajúci dokument, nesúlad v katastri alebo ťarcha, ktorú treba najprv vyriešiť.

Nezohľadnenie budúcich plánov s nehnuteľnosťou – Ak plánujete predaj, prenájom, darovanie alebo refinancovanie, záložné právo to môže skomplikovať.

Uprednostnenie rýchlosti, aj keď ide o veľkú sumu – Pri vyšších sumách je rýchly nezabezpečený úver často najdrahšia možnosť. Čas, ktorý ušetríte na vybavení, môžete preplatiť na úrokoch.

Ako si správne vybrať?

Správne rozhodnutie závisí od vašej situácie, plánov aj finančných možností. Neexistuje jedno univerzálne riešenie.

Dohodnite si nezáväznú konzultáciu s našimi obchodnými zástupcami a zistite, ktorá možnosť vám ušetrí viac peňazí v dlhodobom horizonte. Pomôžu vám nastaviť financovanie tak, aby bolo rozumné dnes aj o niekoľko rokov.

V článku sa dočítate:

Prečo hľadať alternatívu k plynu?

Ceny energií sú čoraz menej predvídateľné a domácnosti čelia výkyvom, ktoré vedia výrazne ovplyvniť rodinný rozpočet. Zároveň rastie tlak na ekologické bývanie a znižovanie emisií. Práve preto sa čoraz viac ľudí obzerá po stabilnejších a ekologickejších riešeniach.

Biomasa patrí medzi tie najzaujímavejšie. Ekologické kúrenie na báze biomasy využíva obnoviteľné zdroje, ktoré sú dostupné lokálne a menej závislé od globálnych vplyvov.

Pre vás to znamená:

  • menšiu závislosť od cien plynu, ktoré sa môžu meniť z roka na rok,
  • možnosť získať štátne dotácie, ktoré znižujú cenu investície,
  • ekologické bývanie, ktoré prináša nižšie emisie.
PSS radí lišiak
PSS radí

Prechod na nový systém vykurovania je ideálna príležitosť na celkovú modernizáciu bývania. Spojenie výmeny kotla so zateplením alebo novými oknami dokáže úspory ešte výrazne zvýšiť.

Čo je biomasa a ako funguje moderný kotol?

Ak uvažujete nad týmto riešením, je dôležité najskôr pochopiť, čo je biomasa. Ide o prírodný organický materiál, ktorý možno využiť ako zdroj energie. V domácnostiach sa najčastejšie využíva drevo, pelety alebo brikety.

Tieto palivá vznikajú spracovaním drevného odpadu alebo prírodných surovín. Ich výhodou je obnoviteľnosť a relatívne stabilná cena.

Moderné kotly na biomasu pracujú na princípe riadeného spaľovania. To znamená, že:

  • spaľovanie prebieha pri optimálnej teplote a s dostatočným prísunom kyslíka,
  • kotol dokáže využiť maximum energie z paliva,
  • výsledkom sú nižšie emisie a vyššia účinnosť.

V praxi to znamená, že dnešné zariadenia sú nielen ekologické, ale aj komfortné. Používateľ často ovláda systém digitálne a kotol si procesy riadi automaticky.

Kotol na pelety alebo na drevo

Pri výbere sa najčastejšie rozhoduje medzi dvoma riešeniami:

Kotol na pelety je ideálny pre tých, ktorí chcú pohodlie bez starostí porovnateľné s plynom. Kotol si dávkuje palivo automaticky a vyžaduje len minimálnu obsluhu. Vďaka stabilnej kvalite peliet je spaľovanie rovnomerné a efektívne.

Kotol na drevo osloví najmä tých, ktorí majú prístup k vlastnému drevu. Ide o ekonomicky výhodné riešenie, ktoré však vyžaduje viac času a zapojenia zo strany používateľa.

Kľúčové rozdiely si môžete predstaviť nasledovne:

  • kotol na pelety ponúka vysoký komfort a automatickú prevádzku,
  • kotol na drevo prináša nižšie náklady na palivo, ale vyššiu pracnosť pre obsluhu. Pokročilejším riešením kotla na drevo s vysokou účinnosťou spaľovania oproti klasickým kotlom je splyňovací kotol.

Výber závisí najmä od vášho životného štýlu, času a technických možností domu.

Výhody a nevýhody kúrenia biomasou

Rozhodnutie nie je len o cene, ale o celkovom životnom štýle a očakávaniach.

Medzi hlavné výhody kúrenia biomasou patria:

  • nižšie a stabilnejšie náklady na palivo v dlhodobom horizonte,
  • väčšia nezávislosť od externých dodávateľov energií,
  • využívanie obnoviteľného zdroja, ktorý je šetrný k prírode.

Na druhej strane treba počítať aj s určitými limitmi:

  • vyššia počiatočná investícia,
  • potreba priestoru na skladovanie paliva,
  • pravidelná údržba a starostlivosť o kotol.

Dôležité je pozerať sa na náklady v dlhodobom horizonte – práve tam sa biomasa najviac oplatí.

Pre koho je kúrenie biomasou vhodné

Nie každé riešenie je vhodné pre každú domácnosť. Kúrenie biomasou má však najväčší prínos pre domácnosti, ktoré:

  • bývajú v rodinnom dome,
  • disponujú priestorom na skladovanie paliva,
  • chcú znížiť výdavky za energie a zvýšiť nezávislosť.

Pri novostavbách si môžete systém navrhnúť presne podľa svojich potrieb. Pri starších domoch je dôležité posúdiť technický stav, no aj tam môže byť biomasa veľmi efektívnym riešením.

Nezabudnite na akumulačnú nádrž

Ak chcete z kúrenia vyťažiť maximum, akumulačná nádrž je kľúčová. Slúži na ukladanie prebytočného tepla, ktoré môžete využiť neskôr.

Jej význam spočíva najmä v tom, že:

  • ukladá prebytočné teplo, čím zvyšuje účinnosť systému
  • znižuje spotrebu paliva,
  • udržiava stabilnú teplotu v domácnosti,
  • predlžuje životnosť kotla.

Rovnako dôležitá je aj pravidelná údržba. Čistý a správne nastavený kotol má vyššiu účinnosť a produkuje menej emisií, čo sa pozitívne prejaví aj na vašich nákladoch.

Ako financovať kotol na biomasu?

Prechod na ekologické kúrenie môže byť na začiatku finančne náročnejší, no dostupné dotácie na biomasu dokážu výrazne pomôcť.

Medzi najvyužívanejšie patria napríklad:

  • program Zelená domácnostiam,
  • Plán obnovy rodinných domov,
  • programy na podporu zelených riešení komerčných bánk.

Je dôležité počítať s tým, že tieto príspevky zvyčajne nepokrývajú celú investíciu. Preto sa oplatí kombinovať ich s vhodným financovaním.

Riešením môže byť napríklad financovanie energetickej modernizácie bývania, ktoré vám pomôže preklenúť rozdiel medzi dotáciou a reálnymi nákladmi.

Výhodou takéhoto riešenia je najmä:

  • možnosť rozložiť splácanie v čase podľa vašich možností,
  • získanie potrebných prostriedkov aj bez založenia nehnuteľnosti,
  • rýchlejšia realizácia modernizácie a skorší začiatok úspor.
PSS radí lišiak
PSS radí

Za financovanie vybraných technológií v oblasti obnoviteľných zdrojov energie alebo energetickej efektívnosti (napríklad tepelné čerpadlo, fotovoltiku, solárne panely či kotol na biomasu) našim úverom, vás môžeme odmeniť ENERGO príspevkom až do výšky 200 €.

Viac o akcii na podstránke

Oplatí sa kúrenie biomasou?

Kotly na biomasu dnes predstavujú moderné, ekologické a ekonomicky výhodné riešenie. Pomáhajú znížiť náklady, zvýšiť nezávislosť a zároveň myslieť na životné prostredie.

Ak uvažujete nad touto investíciou, je dôležité ju správne naplánovať a vybrať vhodné riešenie, aj s prípadným využitím dostupných foriem podpory.

Dohodnite si nezáväzné stretnutie s obchodným zástupcom. Urobiť tak môžete aj online na našom webe – stačí si vybrať miesto, dátum a čas. Radi vám pomôžeme nájsť cestu k úspornejšiemu bývaniu.

Keď sa človek chystá riešiť bývanie, často sa spolieha automaticky na hypotéku. Aj preto vie zamietnutie hypotéky veľmi prekvapiť. No pravdou je, že zamietnutá hypotéka je oveľa bežnejšia, než sa môže zdať. Banky pri schvaľovaní úverov sledujú desiatky parametrov. Niekedy stačí drobný detail – nevyužívaná kreditná karta, krátka história príjmu či záznam v registri – a rozhodnutie je negatívne.

Dobrá správa je, že jedno zamietnutie vôbec nemusí znamenať definitívny koniec vášho sna o vlastnom bývaní. Vo väčšine prípadov však existuje riešenie. Dôležité je pochopiť dôvod zamietnutia a pripraviť si jasný plán ďalších krokov.

V článku sa dočítate:

Prečo vám banka hypotéku neschválila

Najčastejšie dôvody zamietnutia hypotéky sa dajú rozdeliť do niekoľkých skupín. Hoci to môže vyzerať ako komplikovaný svet čísel a pravidiel, veľa faktorov viete ovplyvniť.

Aký príjem potrebujem na hypotéku

Príjem je základom pri posudzovaní každej žiadosti. Na to, aby ste získali hypotéku, nestačí mať iba „dostatočný plat“. Banky sa riadia záväznými pravidlami Národnej banky Slovenska (NBS), ktoré určujú, koľko maximálne vám banka môže požičať a akú časť vášho príjmu môžete použiť na splácanie.

V praxi to znamená, že banka nehodnotí iba výšku vášho príjmu, ale aj to, koľko vám z neho po zaplatení splátky zostane na bežný život.

Najdôležitejšie pravidlá sú:

  • DSTI (Debt Service to Income), čiže koľko z príjmu môže ísť na splátky.
    Maximálne 60 % vášho čistého mesačného príjmu môže smerovať na splátky
    všetkých úverov. Patria sem hypotéky, spotrebiteľské úvery, kreditné karty aj povolené prečerpania.
  • DTI (Debt to Income) znamená koľko vám banka môže požičať spolu.
    Celková výška vašich úverov nesmie byť vyššia ako osemnásobok vášho ročného čistého príjmu.
  • LTV (Loan to Value), teda koľko môžem financovať hypotékou.
    Banka môže financovať najviac 80 % hodnoty nehnuteľnosti. Zvyšok musíte mať z vlastných zdrojov. Výnimky sú obmedzené.

Prakticky to znamená, že dvaja ľudia s rovnakým platom môžu dostať úplne rozdielnu ponuku – záleží na počte záväzkov, členoch domácnosti či výške rezervy.

Ako banky zvyčajne hodnotia váš príjem?

  • Vo všeobecnosti sa posudzuje čistý mesačný príjem, nie hrubý.
  • Dôležitá je stabilita príjmu, teda ako dlho ste zamestnaní alebo podnikáte.
  • Pri živnostníkoch či konateľoch firiem sa hodnotia často daňové priznania za 1 – 2 roky.
PSS radí lišiak
PSS radí

Skontrolujte si svoje limity na kartách alebo účtoch ešte pred podaním žiadosti. Často stačí zrušiť nevyužívané produkty a vaša bonita sa výrazne zlepší ešte pred podaním žiadosti o úver.

Príjem nestačí: ďalšie faktory, ktoré banka sleduje

Niektorí žiadatelia majú dostatočný príjem, no narazia na iné prekážky:

Dlhy a záznamy v registroch

V tzv. úverových registroch (SRBI, NRKI) sa evidujú všetky vaše úverové produkty aj história splácania (kreditné karty, povolené prečerpania na účte, staré úvery, ale aj to, či ste niekedy meškali so splátkami alebo mali splátky odložené). Aj krátke omeškania, na ktoré ste už dávno zabudli, môžu byť problémom.

Nedostatok vlastných zdrojov

Dnes už nie je bežné financovať 100 % hodnoty nehnuteľnosti. Spravidla potrebujete aspoň 20 % vlastných peňazí. To pri aktuálnych cenách nehnuteľností znamená 30-tisíc eur a viac.

Ak teda riešite otázku:
„ako získať hypotéku na dom?“, odpoveď často začína pri dostatočnej finančnej rezerve.

Typ nehnuteľnosti a jej stav

Nie každá nehnuteľnosť je pre banku vhodná ako zabezpečenie hypotéky. Banka musí vedieť, že byt alebo dom si udrží svoju hodnotu aj v budúcnosti, preto dôkladne posudzuje jeho stav, lokalitu aj právne náležitosti.

Najčastejšie problémy vznikajú pri nehnuteľnostiach, ktoré sú:

  • v zlom technickom stave, kde hrozia vysoké investície,
  • v lokalite s nízkym dopytom, kde je riziko nižšej hodnoty v budúcnosti,
  • bez skolaudovania alebo s nejasným právne nevysporiadaným vlastníctvom,
  • v starých bytových domoch, ktoré si vyžadujú rozsiahle rekonštrukcie,
  • so spoluvlastníckymi podielmi, ktoré banka vie akceptovať len obmedzene.

Životná situácia

Nedávna zmena práce, skúšobná doba, dlhšia PN alebo materská dovolenka – aj to môže negatívne ovplyvniť zhodnotenie rizikovosti žiadateľa o hypotéku.

Komplikáciou môže byť aj vyšší vek jedného zo žiadateľov, pretože splátky hypotéky nemôžu zasahovať do dôchodkového veku.

Skontrolujte si svoje možnosti, skôr než to vzdáte

Zamietnutá žiadosť ešte neznamená, že ďalší pokus dopadne rovnako. Výrazné rozdiely môžu byť aj medzi bankami. Čo môžete urobiť?

  • osloviť inú banku,
  • upraviť výšku úveru alebo splatnosť,
  • pridať spoludlžníka (partnera, rodiča),
  • znížiť alebo splatiť niektoré záväzky.

Skúsený finančný špecialista dokáže rýchlo identifikovať slabé miesto vašej žiadosti a navrhnúť riešenie bez zbytočných pokusov a omylov.

Reálne alternatívy, keď hypotéka nevyšla

Ak váš príjem na schválenie hypotéky nestačí, riešením môžu byť nasledujúce možnosti.

Pridajte do úveru spoludlžníka

Najčastejšie ide o partnera, rodiča alebo blízku osobu. Zvýši sa tým bonita domácnosti, a teda aj šance na schválenie. Treba však počítať s tým, že vek spoludlžníka môže ovplyvniť maximálnu splatnosť úveru. Ak bude spoludlžníkom rodič, splatnosť hypotéky môže byť nižšia ako 30 rokov.

Založte inú nehnuteľnosť

Ak máte v rodine vhodný byt alebo dom bez ťarchy, môže slúžiť ako dodatočné zabezpečenie.
Takéto riešenie pomáha najmä vtedy, keď:

  • nemáte dostatok vlastných zdrojov,
  • kupujete drahšiu nehnuteľnosť,
  • alebo potrebujete vyšší úver.
PSS radí lišiak
PSS radí

Ak budete zakladať cudziu nehnuteľnosť, odporúčame jasnú dohodu s majiteľom nehnuteľnosti. Transparentná komunikácia predíde nedorozumeniam.

Odklad kúpy a príprava na získanie hypotéky

Niekedy je najrozumnejším riešením počkať. Niekoľko mesiacov môže výrazne zlepšiť vašu situáciu, najmä ak: čakáte na zvýšenie príjmu, ste pred splatením iného úveru alebo potrebujete vytvoriť finančnú rezervu.

Počas tohto obdobia môžete efektívne využiť napríklad stavebné sporenie.

PSS radí lišiak
PSS radí

Ak plánujete hypotéku do 3 – 5 rokov, začnite so sporením už dnes. Suma, ktorú si odložíte, môže byť kľúčom k schváleniu budúcej žiadosti. Viac v článku na našom blogu.

Dočasné riešenia bývania

Ak potrebujete bývať ihneď, bezpečnou cestou môže byť:

  • prenájom,
  • dočasné bývanie u rodiny.

Prenájom síce stojí peniaze, no neznižuje vašu bonitu ďalším úverom, ktorý by vám komplikoval ďalšiu žiadosť o úver na bývanie.

Ako zvýšiť šancu získať hypotéku v budúcnosti

Ak vám hypotéku neschválili, môžete podniknúť viacero krokov na zvýšenie vašich šancí v budúcnosti. Najdôležitejšie je začať sa pripravovať systematicky.

  1. Budujte si úspory
    Funguje to aj psychologicky – banka vidí vašu stabilitu, schopnosť tvoriť rezervu aj to, že plánujete dopredu. Stavebné sporenie je tento účel skvelým nástrojom, s ktorým môžete vytvoriť základ pre potrebných 20 % z vlastných zdrojov a navyše získať aj štátnu prémiu (po splnení zákonných podmienok).
  2. Plaťte všetko načas
    Negatívny záznam v úverovom registri môže ovplyvniť schválenie žiadosti aj roky.
  3. Znížte počet úverov
    Kreditné karty a povolené prečerpania sú tiež úverové produkty, ktoré znižujú vašu bonitu. A to aj vtedy, keď schválený úverový rámec vôbec nevyužívate.
  4. Stabilizujte svoj príjem
    Dlhodobý pracovný pomer alebo stabilné podnikanie majú pri posudzovaní veľkú váhu.
  5. Kombinujte riešenia
    Vhodným doplnkom k hypotéke môže byť stavebné sporenie, ktoré prepája sporenie a úver od jedného systému. Čo to znamená?
PSS radí lišiak
Aké riešenia ponúka PSS?

Napríklad v prípade produktu môjDOMOV si pravidelným sporením môžete zabezpečiť stavebný úver s úrokovou sadzbou 1,80 % p. a. Polovicu zvolenej cieľovej sumy si nasporíte a druhú polovicu vám výhodne požičiame. To je dobrý základ k žiadosti o hypotéku.

V prípade, že nechcete čakať, pretože peniaze potrebujete hneď, riešením môže byť môjÚVER k HYPOTÉKE, ktorý vám umožní získať chýbajúce peniaze bez potreby zakladať nehnuteľnosť a to aj bez predchádzajúceho sporenia.

Chcete zvýšiť šancu na schválenie hypotéky?

Zamietnutie nemusí byť stopka – môže to byť len prestávka pred lepším riešením.

Nechajte si poradiť našim expertom na financovanie bývania. Spoločne sa pozriete na vašu situáciu, identifikujete slabé miesta a pripravíte plán, ktorý vás bezpečne priblíži k vlastnému bývaniu.

Vaše bývanie môže byť dostupnejšie, než si dnes myslíte.

Naše produkty